
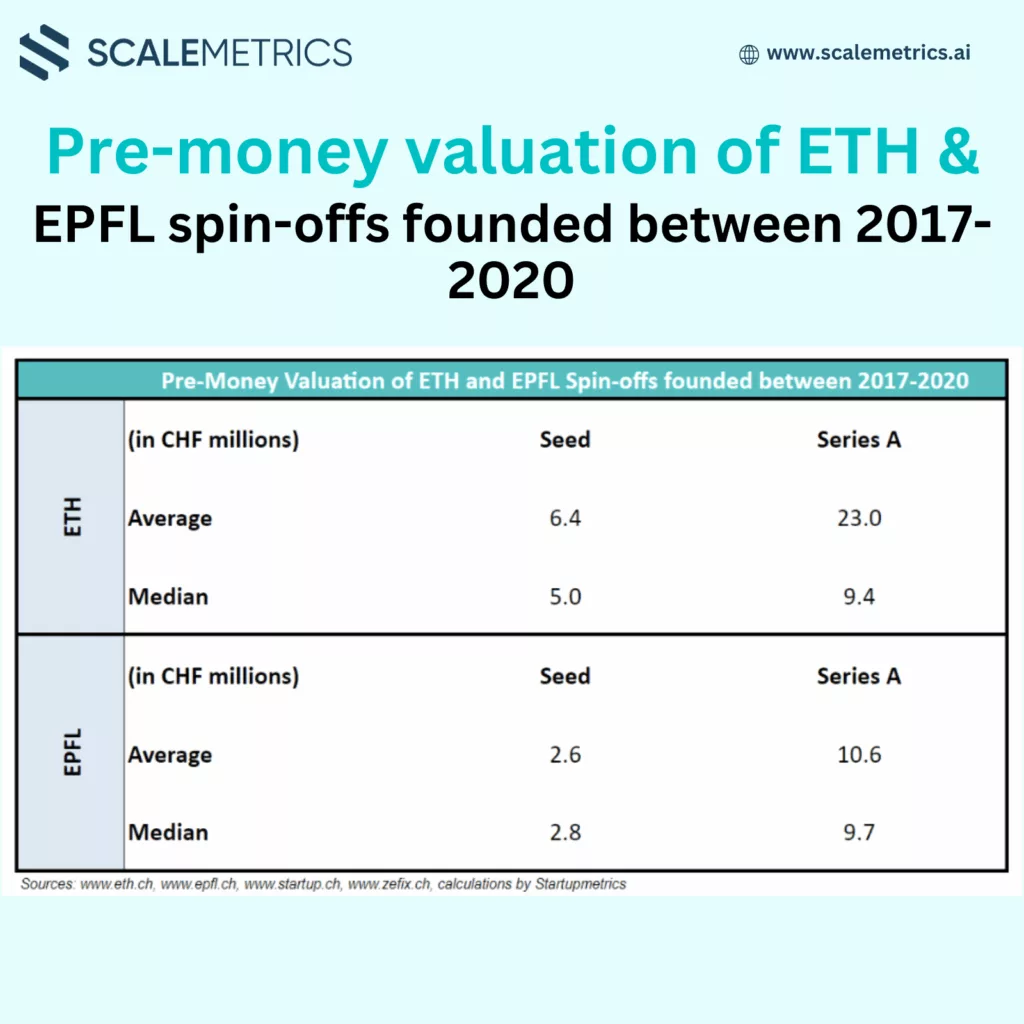
Pre-Money-Bewertung von ETH- und EPFL-Spin-offs, gegründet zwischen 2017 und 2020
Quick Answer
Pre-Money-Bewertung von ETH- und EPFL-Spin-offs: Lektionen für Unternehmensbewertung Exit Schweiz.
Wer ein Unternehmen ohne Umsatzhistorie bewertet, steht vor einer grundlegenden Herausforderung: Es gibt keine GuV, auf die man sich stützen kann. Was bleibt, ist ein Blick auf vergleichbare Transaktionen. Bei Spin-offs aus Spitzenuniversitäten kommt noch eine weitere Schicht hinzu, nämlich die institutionelle Wahrnehmung des Mutterhauses. Das Scalemetrics-Team hat Finanzierungsrunden von Spin-offs der ETH Zürich (ETH) und der École Polytechnique Fédérale de Lausanne (EPFL) aus der Gründungskohorte 2017 bis 2020 analysiert. Im Folgenden sind die wichtigsten Ergebnisse zu Seed- und Series-A-Bewertungen zusammengefasst.
Seed-Phase-Bewertungen
ETH-Spin-Offs
- Durchschnittliche Pre-Money-Bewertung: CHF 6.4 Millionen
- Mediane Pre-Money-Bewertung: CHF 5 Millionen
EPFL-Spin-Offs
- Durchschnittliche Pre-Money-Bewertung: CHF 2.6 Millionen
- Mediane Pre-Money-Bewertung: CHF 2.8 Millionen
Analyse
Der Abstand ist erheblich. ETH-Spin-offs werden in der Seed-Phase voraussichtlich 78 % bis 146 % höher bewertet als ihre EPFL-Pendants. Warum? Ein Teil der Erklärung liegt in der Markenwahrnehmung: Investoren assoziieren die ETH mit einem besonders breiten Talentpool und einer langen Erfolgsgeschichte in angewandter Forschung. Hinzu kommt ein statistischer Effekt. Die Verteilung ist nach rechts verzerrt, das heisst, einige wenige aussergewöhnlich hoch bewertete ETH-Spin-offs ziehen den Durchschnitt nach oben, während die Mehrheit der Unternehmen unterhalb dieses Wertes liegt. Der Median von CHF 5 Millionen gibt daher ein realistischeres Bild des typischen Falls.
Series-A-Bewertungen
ETH-Spin-Offs
- Durchschnittliche Pre-Money-Bewertung: CHF 23 Millionen
- Mediane Pre-Money-Bewertung: CHF 21 Millionen
EPFL-Spin-Offs
- Durchschnittliche Pre-Money-Bewertung: CHF 10.6 Millionen
- Mediane Pre-Money-Bewertung: CHF 20.3 Millionen
Analyse
Auf Series-A-Ebene verdichtet sich das Bild. Der Durchschnitt zeigt weiterhin einen klaren ETH-Vorsprung von rund 116 %. Doch die Mediane erzählen eine andere Geschichte: CHF 21 Millionen (ETH) gegenüber CHF 20.3 Millionen (EPFL), eine Abweichung von lediglich 3,39 %. Das bedeutet: Wenn man die Ausreisser an der Spitze ausblendet, produzieren beide Universitäten Spin-offs mit vergleichbarer Bewertungsqualität. Die Top-ETH-Spin-offs heben zwar den Gesamtdurchschnitt kräftig an, aber das Mittelfeld beider Institutionen ist nahezu gleichauf.
Bewertungsbeeinflussende Faktoren
Teamstärke
- ETH: Wird häufig als Quelle eines breiten und erfahrenen Talentpools wahrgenommen, was zu höheren Bewertungen führt.
- EPFL: Verfügt ebenfalls über starke Teams, geniesst jedoch möglicherweise nicht denselben Marktbekanntheitsgrad wie die ETH.
Marktpotenzial
- ETH: Spin-offs zielen häufig auf grössere, lukrativere Märkte ab und ziehen damit ein höheres Investoreninteresse auf sich.
- EPFL: Spin-offs konzentrieren sich möglicherweise auf Nischenmärkte, was zu niedrigeren Anfangsbewertungen führen kann, jedoch starkes Potenzial für Nischendominanz birgt.
Technologische Innovation
- ETH: Bekannt für wegweisende Forschung in Bereichen wie Robotik, KI und Biotechnologie, die für Investoren äusserst attraktiv sind.
- EPFL: Ebenfalls stark in Technologie und Innovation, insbesondere in den Bereichen Energie, Materialwissenschaften und Mikrotechnik.
Fazit und nächste Schritte
Auf Seed-Ebene ist der Bewertungsunterschied zwischen ETH- und EPFL-Spin-offs deutlich spürbar, vor allem beim Durchschnitt. Auf Series-A-Ebene nähern sich die Mediane stark an, was zeigt, dass beide Institutionen hochwertige Spin-offs hervorbringen, die im weiteren Verlauf substanzielle Bewertungen erzielen. Für Investoren heisst das: Den institutionellen Hintergrund beachten, aber nicht übergewichten. Für Gründerinnen und Gründer bedeutet es, die Bewertungserwartungen an belastbaren Vergleichsdaten auszurichten statt an Durchschnittswerten, die von wenigen Ausreissern dominiert werden.
Wer Finanzierungsrunden plant oder eine Unternehmensbewertung vorbereitet, profitiert von einem strukturierten Rahmen. Das Scalemetrics-Team begleitet Schweizer KMU bei genau diesen Fragen.
Verwandte Ressourcen
Scalemetrics unterstützt Schweizer KMU dabei, solche Entscheidungen proaktiv zu treffen – bevor der Markt sich bewegt. Erfahren Sie mehr über unsere Unternehmensbewertung oder entdecken Sie unsere CFO-Dienstleistungen für Schweizer Unternehmen.
Sources & References
Häufig gestellte Fragen
Welche Unterstützung bietet Scalemetrics für Schweizer KMU?
Scalemetrics bietet Schweizer KMU-Inhabern und CFOs praxisnahe Finanzberatung: von Buchhaltung und Steuern über Finanzplanung bis hin zu CFO-on-Demand-Dienstleistungen. Ziel ist es, KMU Zugang zu Expertise zu geben, die sonst nur grossen Unternehmen mit internen CFOs vorbehalten ist.
Ab wann lohnt sich ein Fractional CFO für ein Schweizer KMU?
Ab einem Jahresumsatz von CHF 1-2 Mio. oder bei bevorstehenden Ereignissen wie Kreditanträgen, M&A oder Investorenrunden empfiehlt sich ein Fractional CFO. Die Kosten liegen deutlich unter denen eines Festangestellten, und die Expertise ist sofort abrufbar.
Wie unterscheidet sich Scalemetrics von einer traditionellen Treuhandgesellschaft?
Während Treuhandfirmen primär auf Steuer-Compliance und Jahresabschlüsse fokussiert sind, bietet Scalemetrics strategische Finanzführung: Liquiditätsplanung, Szenariomodellierung, KPI-Controlling und Finanzierungsberatung, als laufendes Mandat oder projektbasiert.
In welchen Kantonen ist Scalemetrics tätig?
Scalemetrics betreut Kunden schweizweit, mit Schwerpunkt in Zürich, Zug, Basel und Bern. Dank digitaler Arbeitsweise und MWST-Expertise in allen Kantonen ist eine ortsunabhängige Zusammenarbeit problemlos möglich.
Was macht Scalemetrics für Schweizer KMU?
Scalemetrics ist ein CFO-as-a-Service-Anbieter für Schweizer KMU mit CHF 1-20 Mio. Umsatz. Das Mandat umfasst OR-konforme Buchhaltung, AHV-Lohnbuchhaltung, vierteljährliche MWST-Abrechnungen, Budgetierung, Finanzmodellierung und Management-Reporting, ohne Fixkosten eines hauptamtlichen CFOs.
Pre-Money-Bewertung von ETH/EPFL-Spin-offs: Methodik und Praxis
Die Bewertung von ETH- und EPFL-Spin-offs in der frühen Phase (Pre-Money) stellt Investoren und Gründer gleichermassen vor spezifische Herausforderungen. Zwischen 2017 und 2022 haben sich in der Schweizer VC-Community klare Bewertungskonventionen herausgebildet, die über den globalen Benchmark für vergleichbare Deep-Tech-Gründungen hinausgehen. Die Einbettung in das ETH/EPFL-Ökosystem – mit Zugang zu Laborinfrastruktur, akademischen Netzwerken und Innosuisse-Förderung – wird von Investoren als wertsteigernder Faktor eingepreist.
Wichtige Befunde aus der Pre-Money-Bewertungsanalyse 2017–2022:
- Median Pre-Money bei Seed: ETH/EPFL-Spin-offs erzielten Seed-Pre-Money-Bewertungen von CHF 4–10 Mio. – rund 30–50% über dem europäischen Durchschnitt für vergleichbare Gründungen
- IP-Premium: Spin-offs mit erteilten (nicht nur angemeldeten) Patenten erzielten durchschnittlich 40% höhere Bewertungen
- Sektordifferenzierung: Life-Sciences-Spin-offs wiesen die höchsten Pre-Money-Werte auf (CHF 8–25 Mio. bei Seed), während Software-Spin-offs eher im Bereich CHF 3–7 Mio. lagen
- Covid-Einfluss 2020–2021: Trotz allgemeiner Marktturbulenzen stiegen Bewertungen im Bereich Digital Health und Remote-Work-Tools erheblich an
Bewertungsmethoden für Spin-offs in der Praxis
Schweizer Investoren wenden bei ETH/EPFL-Spin-offs in der Regel eine Kombination aus qualitativer und quantitativer Analyse an. Die rein finanzbasierte DCF-Methode ist in der Frühphase ungeeignet; stattdessen dominieren:
- Venture-Capital-Methode: Rückwärtsrechnung vom erwarteten Exit-Wert über die benötigte Rendite (Target IRR 25–35%) zum heutigen Pre-Money-Wert
- Comparable Transactions: Vergleich mit ähnlichen Schweizer und europäischen Spin-off-Transaktionen der letzten 24 Monate
- Scorecard-Methode: Gewichtete Bewertung von Team, Markt, IP, Wettbewerb und Reife des Produkts
- First Chicago Method: Gewichteter Durchschnitt aus Best-, Base- und Worst-Case-Szenarien
Median Pre-Money-Bewertungen ETH/EPFL-Spin-offs nach Sektor (2017–2022)
| Sektor | Median Pre-Money Seed (CHF) | Median Pre-Money Series A (CHF) |
|---|---|---|
| Life Sciences / Biotech | 10–25 Mio. | 25–80 Mio. |
| Deep Tech / Robotik | 6–15 Mio. | 15–50 Mio. |
| B2B Software / KI | 3–8 Mio. | 10–30 Mio. |
| CleanTech / Energy | 5–15 Mio. | 15–60 Mio. |
Für eine professionelle Unternehmensbewertung Ihres Spin-offs oder Wachstums-KMU steht Ihnen unser Expertenteam zur Verfügung. Mehr erfahren unter Investor Readiness.

Pascal ist ein erfahrener Finanzfachmann, Venture-Capital-Experte und vertrauenswürdiger Berater für Startups und Investoren. Er ist CFA-Charterholder und hat einen Master in Ökonomie der Universität St. Gallen. Er ist Gründer von Scalemetrics und Mitgründer von Kubera Equity. Mit über einem Jahrzehnt Erfahrung in Corporate Finance und Venture Building hat Pascal Tausende von Unternehmen in der Frühphase bewertet und Gründer in ganz Europa beraten. Als Managing Partner bei COREangels Big Data & AI Europe und regelmässiges Jurymitglied bei Pitch-Events ist er tief in der Zürcher Startup-Szene verwurzelt und weithin als Experte für Erfolgsfaktoren und Wachstumsfinanzierung anerkannt.